

Per lungo tempo il livello di maturità dell’economia circolare è stato misurato attraverso la crescita della raccolta differenziata dei rifiuti. In Italia abbiamo fatto importanti progressi in questo senso: da una differenziazione del 35,3% nel 2010 siamo saliti al 67,7% nel 2024. Adesso la sfida è migliorare la qualità della raccolta e della selezione, presupposto necessario per aumentare il tasso di riciclo.
Nel nostro Paese viene riciclato il 52,3% dei rifiuti urbani: siamo tre punti sopra la media dell’Ue, ma rispetto al tasso di raccolta differenziata emerge un divario ancora ampio. Significa che una quota significativa dei rifiuti prodotti viene differenziata ma non recuperata. Ciò è essenzialmente dovuto a una raccolta non sempre di qualità, alla presenza di materiali non riciclabili e alla carenza, specie in certe aree, di impianti tecnologicamente avanzati per la selezione e il trattamento dei rifiuti. Nulla di cui stupirsi, peraltro, se consideriamo l’elevato grado di frammentarietà che caratterizza il settore.
Gli obiettivi di Bruxelles
Per un continente importatore di materie prime come l’Europa, il riciclo non è soltanto uno strumento per ridurre l’impatto ambientale, ma anche una leva strategica per rafforzare la sicurezza degli approvvigionamenti, riducendo la dipendenza dai mercati esteri e l’esposizione alle volatilità dei prezzi.
Negli ultimi anni a Bruxelles sono state introdotte una serie di normative che hanno appunto l’obiettivo di stimolare un progresso in tutte le fasi dell’economia circolare. La Direttiva quadro sui rifiuti rafforza ed estende la responsabilità dei produttori. Il Regolamento Ppwr ((Packaging and Packaging Waste Regulation) punta a ridurre gli imballaggi e a promuoverne riuso e riciclabilità. La Direttiva Sup stimola l’uso di plastica riciclata. Il Regolamento Elv ((End of Life Vehicles) impone requisiti più stringenti per recuperare materiali dai veicoli fuori uso. L’Espr favorisce prodotti durevoli, riparabili e riciclabili. Nei prossimi mesi entrerà in vigore anche il Circular Economy Act, che mira a creare un mercato unico delle materie prime seconde e a sostenerne domanda e offerta.
La direttiva sui rifiuti fissa il target del 60% di riciclo entro il 2030 e del 65% entro il 2035. Inoltre, il Clean Industrial Deal richiede di raddoppiare il tasso di utilizzo di materiali riciclati dall’attuale media del 12,2% al 24% entro la fine di questo decennio (in Italia siamo tra i più virtuosi: 21,6%).
La filiera della gestione dei rifiuti, dunque, si interroga su quali azioni intraprendere per centrare tali obiettivi, a vantaggio sia della tutela ambientale sia dell’autonomia strategica italiana ed europea.
Impianti inadeguati
Tra raccolta differenziata ed effettivo riciclo c’è uno spazio nel quale si giocano qualità dei conferimenti, efficienza della selezione, riduzione degli scarti, ottimizzazione dei costi di trattamento, meccanismi normativi che favoriscano la competitività con le materie prime vergini.
Analizzando lo stato di salute della filiera italiana, il primo dato che emerge con forza è quello dell’inadeguatezza impiantistica. Se continua ad aumentare il volume di rifiuti esportati all’estero – dalle 464mila tonnellate del 2018 a 1,3 milioni nel 2024 – significa che le infrastrutture di trattamento (e le condizioni economiche) offerte del nostro Paese sono insufficienti o vetuste rispetto alle tecnologie disponibili sul mercato.
L’inadeguatezza è sia quantitativa sia qualitativa. Da un lato si pone la necessità di realizzare nuovi siti, soprattutto al Centro e al Sud, dall’altro è sempre più urgente ammodernare quelli esistenti, migliorando le tecnologie di selezione e riducendo gli scarti.
«La qualità della raccolta produce valore solo se accompagnata da una rete adeguata di infrastrutture di selezione, trattamento, riciclo e recupero, in grado di trasformare i flussi intercettati in materiali effettivamente reimpiegabili nei cicli produttivi o, per le frazioni non riciclabili, in forme di recupero coerenti con la gerarchia europea dei rifiuti», si legge nel Green Book 2026 realizzato da Utilitalia, la federazione che riunisce le aziende operanti nei servizi acqua, ambiente, energia e gas. Nel rapporto si segnala che «l’Italia rischia di non poter conseguire gli obiettivi europei se non si assisterà, in questi anni, a un adeguato sviluppo del parco impiantistico».
Anche nell’ultimo studio su Il riciclo in Italia, curato dalla Fondazione per lo Sviluppo sostenibile, viene sottolineata ripetutamente la necessità di un ammodernamento degli impianti.
Plastica: qualcosa si muove
Il potenziamento della dotazione impiantistica nazionale passa ad esempio da investimenti come quello che ha portato alla realizzazione di R3GID, il nuovo sito per il riciclo delle plastiche rigide inaugurato a Modena lo scorso 20 ottobre da Aliplast, azienda del Gruppo Hera leader nella rigenerazione della plastica.
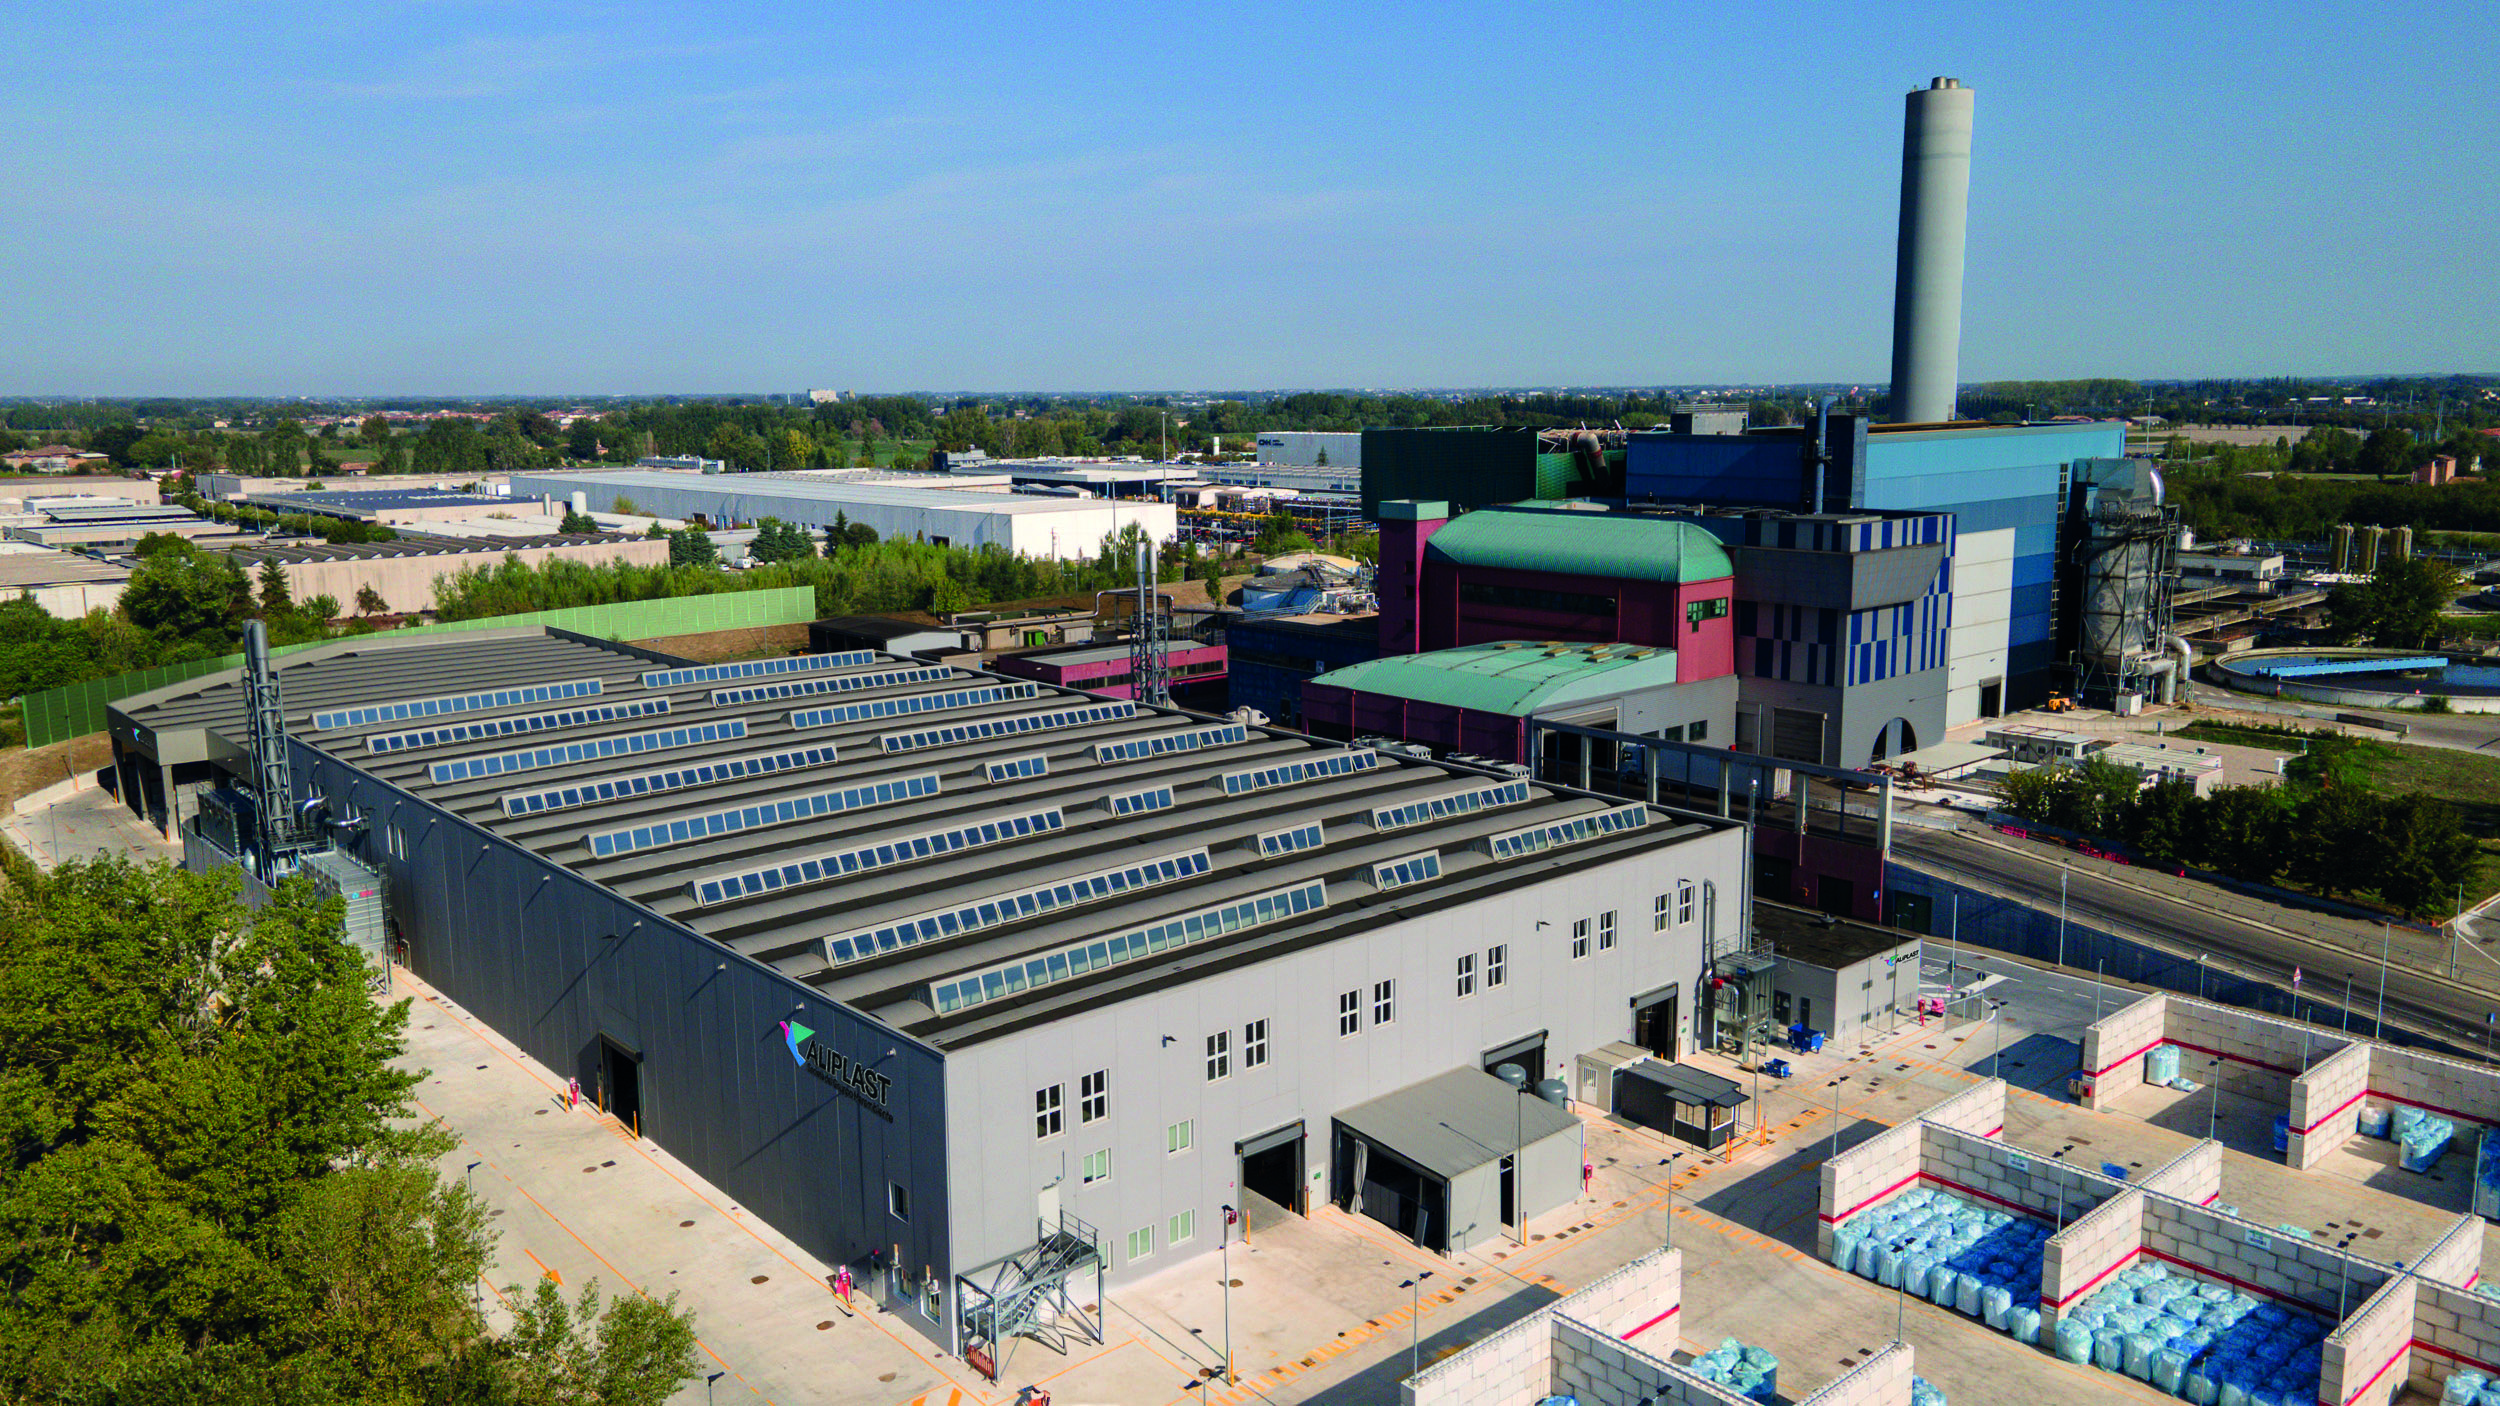
Lo stabilimento – che occuperà, a regime, un’ottantina di lavoratori – si presenta come uno dei più innovativi del settore a livello europeo. Grazie all’impiego delle migliori tecnologie disponibili, qui saranno riciclate fino a 30mila tonnellate di polimeri all’anno di alta qualità, con caratteristiche comparabili a quelle della materia vergine ottenuta da fonte fossile (il grado di purezza certificata è superiore al 99%). Così si eviterà ogni anno l’emissione di circa 30mila tonnellate di CO₂ equivalente rispetto alla produzione da plastica vergine (a parità di ciclo produttivo).
L’investimento – 48,8 milioni di euro, di cui 7,7 dal Piano Nazionale di Ripresa e Resilienza – punta a rispondere alla crescita della domanda di plastica riciclata che si prevede per i prossimi anni sull’onda dei nuovi standard stabiliti dall’Unione europea, in un settore peraltro gravato dalla concorrenza di polimeri vergini importati a basso costo da Paesi extra-Ue.
Oggi l’Europa ha una capacità di riciclo di 13,5 milioni di tonnellate di plastica, ma solo 3,5 milioni per le plastiche rigide, di cui circa 440mila tonnellate in Italia. Il già citato Ppwr, adottato dai Paesi europei nel 2025, richiede entro il 2040 ulteriori 5,7 milioni di tonnellate di capacità di riciclo aggiuntiva nel continente rispetto alla situazione attuale per HDPE e PP rigidi, ma 2 milioni dovranno essere disponibili già entro il 2030 per far fronte alle quote crescenti di materiale riciclato negli imballaggi previsti dal regolatore. In questo scenario si inserisce anche il Regolamento Elv, approvato a giugno 2026, che introduce un contenuto minimo di plastica riciclata nei nuovi veicoli del 15% dal 2032 e del 25% dal 2036, di cui almeno il 20% deve provenire da veicoli a fine vita.
«L’Europa ha un gap strutturale nel riciclo: la capacità è ferma o in calo, mentre le nuove norme faranno crescere la domanda di plastica riciclata di qualità equivalente al polimero vergine», sottolinea l’amministratore delegato di Hera, Orazio Iacono. «R3GID è la risposta di chi si muove per primo. Offre alla manifattura italiana materiali di qualità, made in Italy e a chilometro zero, tagliando anche i costi d’importazione e garantendo l’approvvigionamento».
L’impianto sorge nel polo industriale modenese del gruppo, a poca distanza dal termovalorizzatore e dal depuratore delle acque reflue. Fra i tre siti si sviluppa un circolo virtuoso per cui l’acqua in uscita dal depuratore alimenta il riciclo delle plastiche rigide per poi tornare al depuratore, mentre il termovalorizzatore fornisce elettricità alle nuove linee produttive riducendo i costi energetici.
Il ministro dell’Ambiente e della Sicurezza energetica, Gilberto Pichetto Fratin, applaude: «Realizzare materie prime seconde a chilometro zero significa rafforzare la competitività del Paese, ridurre la dipendenza dai mercati esteri e rendere più sicure le nostre catene di approvvigionamento anche di fronte alle tensioni geopolitiche e alle oscillazioni dei prezzi».
Avviato l’impianto di Modena, Aliplast nei prossimi mesi completerà l’ampliamento del sito di Borgolavezzaro, in provincia di Novara, integrandolo con nuove linee per riciclare il polietilene a bassa densità (PE-LD) proveniente da imballaggi flessibili. La controllata di Hera – che sta inoltre perfezionando l’acquisizione del 70% della polacca Kronos Polymer Polska, anch’essa specializzata in PE-LD – raddoppierà così la propria capacità di riciclo, superando le 210mila tonnellate annue di plastiche riciclate di alta qualità, a fronte di una capacità produttiva complessiva pari a 255mila tonnellate annue.
Alleanze e investimenti
I siti di Aliplast si vanno ad aggiungere alla dotazione di circa un centinaio di impianti che fanno capo a Herambiente, la società del Gruppo Hera che si occupa di trattamento, recupero e smaltimento dei rifiuti, primo operatore in Italia nel settore ambiente per volumi trattati.
Hera ha previsto di destinare 2 miliardi di euro all’economia circolare tra il 2025 e il 2029, una cifra pari al 35% del totale degli investimenti complessivi programmati dal gruppo nel quinquennio (5,5 miliardi di euro), con l’obiettivo di limitare il consumo di risorse naturali e “chiudere il cerchio” mediante lo sviluppo di soluzioni e modelli di economia circolare e interventi a protezione degli ecosistemi. Un obiettivo reso possibile dallo stesso modello multibusiness del Gruppo Hera e dall’integrazione verticale, che va dalla raccolta al riciclo nella filiera ambiente.
Nel settore dell’igiene urbana, grazie al forte impegno che il Gruppo ha messo in campo in tutti territori gestiti, la raccolta differenziata è già salita al 75,8% nel 2025 e punta a migliorare ulteriormente qualità e quantità per arrivare al 78% nel 2029.
La strategia della multiutility passa anche attraverso partnership con grandi soggetti industriali nazionali per il trattamento degli scarti industriali. Con Fincantieri, ad esempio, Hera ha costituito CircularYard, una newco che gestisce quasi 100mila tonnellate all’anno di rifiuti prodotti nei cantieri navali di Fincantieri con l’obiettivo di incrementare del 15% le frazioni valorizzabili (ferro, legno, plastica e carta). La joint venture presidia l’intero processo di gestione degli scarti, rafforzando il controllo sui fornitori e garantendo trasparenza, sicurezza e qualità lungo tutta la filiera nei cantieri di Fincantieri in Italia e, in futuro, anche all’estero.
Hera collabora anche con Eni: lo scorso giugno HEA, società paritetica tra HASI (Herambiente Servizi Industriali) ed Eni Rewind, ha dato vita a Ravenna a un polo dedicato all’economia circolare e alla gestione degli scarti industriali, un impianto polifunzionale dedicato al pretrattamento di rifiuti speciali, solidi e liquidi, provenienti da attività produttive e di bonifica, con una capacità di trattamento fino a 60mila tonnellate annue.
Tanti (troppi?) operatori
Come per la gestione degli scarti industriali, anche nel campo dei rifiuti urbani sono gli operatori di dimensione maggiore a trainare gli investimenti.
Il settore è altamente frammentato. Due bandi su tre sono gestiti a livello comunale, il 96% dei quali con affidamento del servizio per un singolo Comune, soprattutto nelle aree centro-meridionali del Paese. «Più che la sola dimensione gestionale – si legge nel Green Book 2026 – il tema centrale è la capacità degli assetti locali di garantire programmazione, continuità operativa, integrazione tra fasi della filiera e investimenti coerenti con i fabbisogni territoriali». Tradotto: la presenza sul mercato di operatori di piccole o piccolissime dimensioni tende a frenare gli investimenti e incide sulla qualità del servizio.
Peraltro, la frammentazione non è solo quella orizzontale – dovuta alla diffusa presenza di operatori che non superano il territorio comunale – ma è anche verticale: sono poche le aziende in grado cioè di chiudere il ciclo che va dalla raccolta al riciclo. Anche questo ha delle ricadute sulle rispettive disponibilità di investimento. I gestori del ciclo integrato rappresentano un quinto degli operatori totali, ma generano un terzo del fatturato di settore (e occupano il 37% degli addetti).
Un impianto di selezione o riciclo richiede capitali, volumi sufficientemente stabili di materiali da trattare e sbocchi commerciali per le materie recuperate. Quando raccolta, trattamento e recupero fanno capo a soggetti diversi, o quando gli affidamenti sono circoscritti a singoli Comuni, diventa più complesso coordinare i fabbisogni, distribuire i costi e assicurare continuità ai flussi.
La capacità di presidiare più fasi della filiera consente invece di coordinare meglio le attività e di programmare gli interventi lungo l’intero ciclo dei rifiuti. È un modello che può favorire una gestione più strutturata, anche se la disponibilità di risorse – da sola – non basta a garantire investimenti adeguati: resta decisiva la presenza di impianti moderni ed efficienti, capaci di selezionare e recuperare materiali di qualità, da reimmettere nei cicli produttivi.
Superare la frammentarietà del settore, favorendo assetti gestionali più solidi e una maggiore integrazione tra raccolta, trattamento e recupero, è quindi una condizione importante per colmare i divari territoriali e dare continuità allo sviluppo dell’economia circolare. La sfida è industriale, oltre che ambientale: senza infrastrutture adeguate e una gestione efficiente, il rischio è che una parte dei progressi compiuti nella raccolta non si traduca in un corrispondente recupero di risorse, frenando lo sviluppo dell’economia circolare.
Leggi l'articolo originale su TPI.it